Kế toán doanh nghiệp SXXK có nên học BCQT hải quan không?

Chào Thanh Nhàn,
Kế toán doanh nghiệp SXXK nên học báo cáo quyết toán (BCQT) hải quan, đặc biệt là kế toán giá thành. Bạn đang nắm sẵn phần lớn dữ liệu BCQT cần: nhập – xuất – tồn nguyên vật liệu, tiêu hao theo định mức, thành phẩm, phế liệu. Phần còn thiếu là cách hải quan nhìn số liệu theo lượng, theo tờ khai và mã hàng đã đăng ký, đây chính là nội dung khóa BCQT bổ sung.
Khi sếp giao phối hợp cung cấp dữ liệu cho báo cáo hải quan, nhiều kế toán chỉ xuất sổ chi tiết rồi gửi đi. Nhưng số liệu kế toán đúng chưa chắc đã dùng được ngay cho BCQT, vì hai bên đo lường theo hai cách khác nhau. Hiểu được khoảng cách này vừa giúp bạn hoàn thành tốt nhiệm vụ đang được giao, vừa mở ra một hướng nghề mới. Bài viết dưới đây, Xuất Nhập Khẩu Lê Ánh phân tích lợi thế của kế toán giá thành, những gì cần bổ sung và hướng phát triển nếu bạn muốn chuyển hướng.
|
Những Điểm Chính Cần Ghi Nhớ Khi Kế Toán SXXK Học BCQT Hải Quan
|
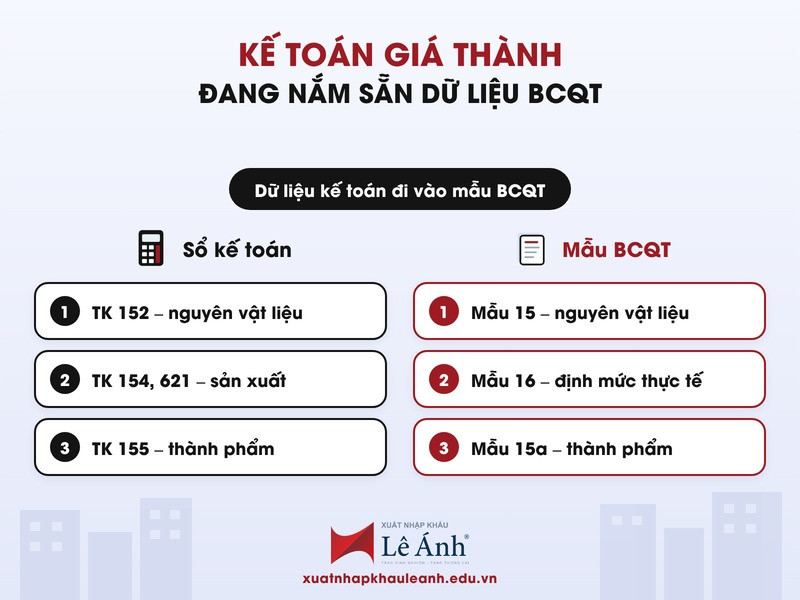
1. Kế Toán Giá Thành Đang Nắm Những Dữ Liệu Nào Của BCQT?
BCQT của doanh nghiệp SXXK gồm mẫu 15/BCQT-NVL/GSQL (nhập – xuất – tồn nguyên vật liệu), mẫu 15a/BCQT-SP/GSQL (nhập – xuất – tồn thành phẩm) và mẫu 16/ĐMTT/GSQL (định mức thực tế). Đối chiếu sang công việc kế toán giá thành:
|
Dữ liệu BCQT cần |
Nguồn trong kế toán |
Mức độ kế toán giá thành đã nắm |
|
Nhập nguyên vật liệu |
Tài khoản 152, phiếu nhập kho |
Nắm theo giá trị và lượng |
|
Xuất nguyên vật liệu vào sản xuất |
Tài khoản 621, 154 |
Nắm rất rõ khi tính giá thành |
|
Tồn nguyên vật liệu, hàng dở dang |
Số dư 152, 154 |
Nắm rõ |
|
Nhập, xuất, tồn thành phẩm |
Tài khoản 155, 632 |
Nắm rõ |
|
Định mức tiêu hao thực tế |
Bảng tính giá thành, định mức kỹ thuật |
Nắm rõ, là lợi thế lớn nhất |
|
Phế liệu, phế phẩm |
Ghi nhận thu hồi, xử lý |
Nắm phần giá trị, cần bổ sung phần thủ tục hải quan |
Có thể thấy, phần định mức thực tế, vốn là phần khó và dễ sai nhất trên BCQT, lại chính là phần việc kế toán giá thành làm hằng tháng. Đây là lý do khóa BCQT tại Xuất Nhập Khẩu Lê Ánh xác định kế toán là một trong ba nhóm đối tượng phù hợp nhất, bên cạnh nhân viên kho và nhân viên xuất nhập khẩu.
2. Vì Sao Số Liệu Kế Toán Và BCQT Hay Lệch Nhau?
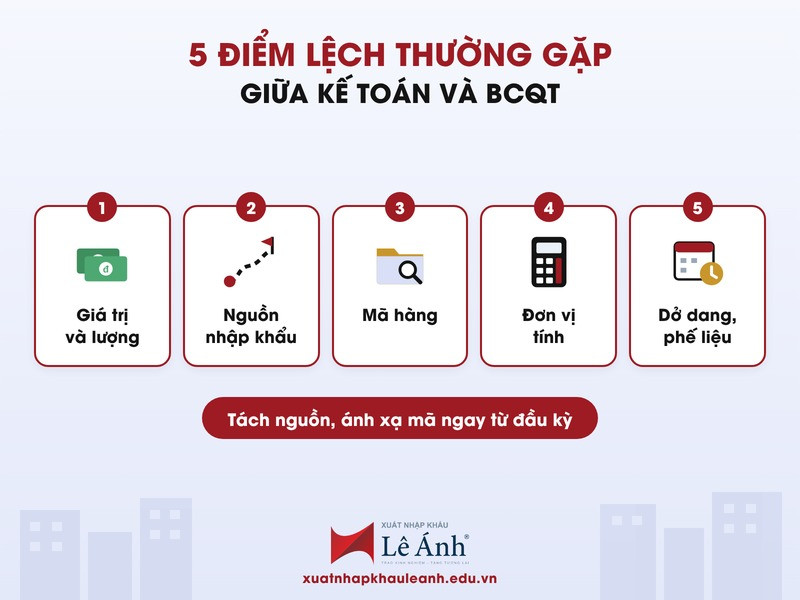
Khi bạn gửi số liệu cho người làm BCQT, các điểm lệch thường gặp gồm:
- Đo theo giá trị và đo theo lượng: Kế toán quan tâm giá trị nguyên vật liệu xuất dùng; BCQT quan tâm số lượng theo đơn vị tính đã đăng ký tại hải quan.
- Nguyên vật liệu nhập khẩu và mua trong nước: Tài khoản 152 gộp cả hai nguồn; BCQT chỉ theo dõi nguyên vật liệu nhập khẩu theo loại hình SXXK. Nếu không tách, lượng tồn trên báo cáo sẽ sai.
- Mã hàng khác nhau: Kế toán dùng mã nội bộ, tờ khai dùng mã nguyên vật liệu, sản phẩm đã đăng ký trên Ecus.
- Đơn vị tính và quy đổi: Kế toán ghi kg, tờ khai ghi mét hoặc cuộn; thiếu hệ số quy đổi thống nhất.
- Hàng dở dang và phế liệu: Kế toán phân bổ vào giá thành, trong khi BCQT cần thể hiện rõ lượng nguyên vật liệu nằm trong hàng dở dang và lượng phế liệu đã xử lý.
Ví dụ: kế toán ghi nhận xuất 9.200 kg hạt nhựa vào sản xuất trong tháng, gồm 7.000 kg nhập khẩu và 2.200 kg mua trong nước. Nếu gửi nguyên con số 9.200 kg cho người làm BCQT mà không tách nguồn, lượng nguyên vật liệu nhập khẩu đã sử dụng sẽ bị ghi tăng 2.200 kg và tồn trên mẫu 15 sẽ âm hoặc lệch số liệu kho.
3. Kế Toán Cần Bổ Sung Những Kiến Thức Gì?
Kế toán đã có nền số liệu, phần cần bổ sung chủ yếu thuộc về nghiệp vụ hải quan:
- Loại hình SXXK và tờ khai liên quan: Hiểu tờ khai nhập nguyên liệu sản xuất xuất khẩu (E31), tờ khai xuất sản phẩm (E62) và vì sao mỗi tờ khai là một dòng dữ liệu trên BCQT.
- Danh mục và định mức đăng ký tại hải quan: Mã nguyên vật liệu, mã sản phẩm, định mức sử dụng và tỷ lệ hao hụt đã khai báo.
- Văn bản quy định: Điều 60 Thông tư 38/2015/TT-BTC, được sửa đổi bởi Thông tư 39/2018/TT-BTC và Thông tư 121/2025/TT-BTC; thời hạn nộp chậm nhất ngày thứ 90 kể từ ngày kết thúc năm tài chính.
- Xử lý phế liệu, phế phẩm và kiểm tra sau thông quan: Thủ tục khi tiêu hủy, bán phế liệu và cách hải quan rà soát số liệu khi kiểm tra.
- Thao tác trên Ecus: Xuất dữ liệu tờ khai, đăng ký nguyên vật liệu, sản phẩm, định mức, truyền báo cáo.
Các nội dung trên nằm trong chương trình đào tạo báo cáo quyết toán hải quan cho doanh nghiệp SXXK, gia công, chế xuất, gồm 10 buổi online: từ tổng quan, phân tích dữ liệu kho – kế toán – Ecus, các tài khoản kế toán liên quan, định mức, xử lý sai lệch, đến thực hành lên mẫu 15, 15a, 16 và truyền báo cáo.
4. Học BCQT Mở Ra Hướng Phát Triển Nào Cho Kế Toán?
Nếu đang cân nhắc chuyển hướng, bạn có thể tham khảo các hướng sau:
|
Hướng phát triển |
Công việc |
Phù hợp khi |
|
Kế toán kiêm BCQT |
Vẫn làm kế toán giá thành, đồng thời phụ trách tổng hợp, lập BCQT |
Muốn giữ nghề kế toán, tăng giá trị bản thân tại doanh nghiệp |
|
Chuyên trách BCQT |
Quản lý dữ liệu nguyên vật liệu, sản phẩm, định mức; lập, truyền BCQT; làm việc cùng hải quan |
Muốn chuyển hẳn sang mảng hải quan tại nhà máy |
|
Đại lý hải quan, dịch vụ BCQT |
Lập BCQT cho nhiều doanh nghiệp khách hàng |
Muốn làm việc đa dạng loại hình, ngành hàng |
|
Kiểm soát tuân thủ |
Rà soát số liệu, chuẩn bị cho kiểm tra sau thông quan |
Đã có kinh nghiệm vài kỳ BCQT |
Hướng đầu tiên ít rủi ro nhất cho người đang làm kế toán: bạn không phải bỏ chuyên môn sẵn có, chỉ mở rộng thêm một mảng. Sau 1 – 2 kỳ quyết toán, bạn sẽ biết mình hợp ở lại kế toán hay chuyển hẳn sang mảng hải quan.
5. Áp Dụng Ngay Vào Phần Việc Phối Hợp Đang Được Giao
Kể cả khi chưa quyết định chuyển hướng, bạn có thể làm tốt hơn yêu cầu của sếp bằng các thay đổi nhỏ trong cách cung cấp số liệu:
- Tách nguồn nguyên vật liệu: Mở mã chi tiết hoặc thuộc tính riêng cho nguyên vật liệu nhập khẩu theo loại hình SXXK.
- Lập bảng ánh xạ mã: Mã kế toán – mã kho – mã hải quan, kèm hệ số quy đổi đơn vị tính.
- Gửi số liệu theo tháng, không đợi cuối năm: Bảng nhập – xuất – tồn theo lượng cho từng mã nguyên vật liệu nhập khẩu.
- Ghi chú định mức thực tế: Khi tiêu hao thực tế và định mức đăng ký chênh nhau nhiều, báo sớm cho người làm BCQT để xử lý.
6. Câu Hỏi Thường Gặp
Kế toán chưa từng làm xuất nhập khẩu có học được BCQT không?
Kế toán chưa làm xuất nhập khẩu vẫn học được, vì khóa BCQT xác định nền tảng ở một trong ba mảng kế toán, kho, xuất nhập khẩu là đủ. Phần nghiệp vụ hải quan cần thiết được hướng dẫn trong khóa.
Kế toán tổng hợp có nên học BCQT không?
Kế toán tổng hợp tại doanh nghiệp SXXK, gia công, chế xuất cũng nên học, vì cần kiểm soát số dư nguyên vật liệu, thành phẩm khớp giữa báo cáo tài chính và BCQT nộp hải quan.
Học BCQT có cần biết dùng Ecus không?
Khóa học hướng dẫn cài đặt và thao tác Ecus5VNACCS phục vụ BCQT: xuất dữ liệu tờ khai, đăng ký nguyên vật liệu, sản phẩm, định mức và truyền báo cáo, nên người chưa dùng Ecus vẫn theo kịp.
Xem thêm: Báo cáo quyết toán hải quan là gì?
Xem thêm: Nguyên nhân sai lệch dữ liệu báo cáo quyết toán hải quan
Kết luận
Câu trả lời cho kế toán doanh nghiệp SXXK có nên học BCQT hải quan không là nên, vì kế toán giá thành đang nắm phần dữ liệu khó nhất của báo cáo. Bổ sung nghiệp vụ hải quan về loại hình, định mức, mẫu báo cáo và thao tác Ecus, bạn vừa phối hợp hiệu quả hơn, vừa có thêm lựa chọn nghề nghiệp nếu muốn chuyển hướng.
Nếu doanh nghiệp hoặc bạn cần tự lập và kiểm soát báo cáo quyết toán, có thể tham khảo Khóa học Báo cáo Quyết toán Hải quan tại Xuất Nhập Khẩu Lê Ánh: 10 buổi thực hành từ bóc tách dữ liệu kho, kế toán, Ecus đến lập và truyền mẫu 15, 15a, 16.
Hotline liên hệ tư vấn nghiệp vụ và khóa học: 0904.84.8855
Thực hiện bởi: XUẤT NHẬP KHẨU LÊ ÁNH - TRUNG TÂM ĐÀO TẠO XUẤT NHẬP KHẨU THỰC TẾ HÀNG ĐẦU VIỆT NAM
Hiện chưa có bình luận nào!