18 Thủ Đoạn Lừa Đảo Phổ Biến Trong Xuất Nhập Khẩu Sale Cần Biết
Tóm tắt bài viết bằng AI
Chọn một trợ lý AI để tóm tắt nhanh nội dung bài viết này.
18 thủ đoạn lừa đảo phổ biến trong xuất nhập khẩu thường tập trung vào bốn mục tiêu: chiếm đoạt tiền thanh toán, chiếm đoạt hàng hóa, giả mạo chứng từ và lợi dụng sơ hở trong quy trình giao dịch. Đối tượng có thể giả danh người mua, nhà cung cấp, ngân hàng, hãng tàu hoặc cơ quan có thẩm quyền để tạo lòng tin, sau đó yêu cầu chuyển tiền, giao hàng hoặc thay đổi điều kiện hợp đồng.
Đối với nhân viên Sale xuất khẩu, nhận diện rủi ro ngay từ giai đoạn tìm kiếm khách hàng, đàm phán và ký hợp đồng là kỹ năng quan trọng. Một đơn hàng có giá trị lớn chưa chắc là cơ hội tốt nếu doanh nghiệp chưa xác minh được đối tác, phương thức thanh toán và quyền kiểm soát hàng hóa. Cùng Xuất nhập khẩu Lê Ánh tìm hiểu chi tiết trong bài viết dưới đây.
|
Những điểm chính cần ghi nhớ về thủ đoạn lừa đảo phổ biến trong Xuất nhập khẩu
|
- 1. Vì sao Sale xuất khẩu cần nhận biết các thủ đoạn lừa đảo trong XNK?
- 2. 18 thủ đoạn lừa đảo phổ biến trong xuất nhập khẩu
- 3. Nhận diện các thủ đoạn lừa đảo nguy hiểm nhất trong XNK
- 4. Sale xuất khẩu cần làm gì để phòng tránh lừa đảo?
- 5. Nghi ngờ bị lừa đảo trong giao dịch XNK, doanh nghiệp nên xử lý thế nào?
1. Vì sao Sale xuất khẩu cần nhận biết các thủ đoạn lừa đảo trong XNK?
Lừa đảo thương mại quốc tế có thể xuất hiện ở bất kỳ giai đoạn nào, từ tiếp cận khách hàng, ký hợp đồng, thanh toán đến giao nhận hàng hóa.
Đặc thù của giao dịch xuất nhập khẩu là người mua và người bán thường ở hai quốc gia khác nhau, sử dụng chứng từ điện tử, ngân hàng và các đơn vị trung gian. Khoảng cách địa lý cùng sự khác biệt về pháp luật khiến quá trình xác minh và xử lý tranh chấp trở nên phức tạp.
Đối với Sale xuất khẩu, ba rủi ro cần đặc biệt chú ý là:
- Mất tiền: Khách hàng hoặc đối tượng giả mạo khiến doanh nghiệp chuyển tiền sai tài khoản, thanh toán phí không có thật hoặc không thu hồi được công nợ.
- Mất hàng: Doanh nghiệp giao hàng nhưng không kiểm soát được quyền nhận hàng hoặc không nhận đủ tiền thanh toán.
- Tranh chấp hợp đồng: Điều khoản thiếu rõ ràng về chất lượng, số lượng, thanh toán và khiếu nại khiến doanh nghiệp gặp bất lợi.
Điều đáng lưu ý là đối tượng lừa đảo có thể sử dụng tên doanh nghiệp thật, website chuyên nghiệp, chứng từ có hình thức hợp lệ và lịch sử trao đổi đáng tin cậy. Vì thế, chỉ kiểm tra hình thức chứng từ hoặc tìm thấy website của đối tác là chưa đủ.
Tham khảo: Khóa học sale xuất khẩu chuyên sâu
2. 18 thủ đoạn lừa đảo phổ biến trong xuất nhập khẩu
18 thủ đoạn lừa đảo xuất nhập khẩu được chia thành năm nhóm: chứng từ, tiền, hàng hóa, con người và quy trình.
Thang đánh giá từ 3/5 đến 5/5 là phân loại tham khảo, không phải số liệu thống kê về tần suất xảy ra.
Bảng đánh giá các thủ đoạn và mức độ rủi ro.
|
STT |
Thủ đoạn lừa đảo |
Mức độ |
Nguy cơ chính |
|
1 |
Chiếm đoạt hàng bằng chứng từ gốc cứng |
5/5 |
Mất quyền kiểm soát hàng, khó thu hồi |
|
2 |
Giả mạo người mua, doanh nghiệp hoặc đại diện thật |
5/5 |
Giao hàng hoặc chuyển tiền cho đối tượng giả |
|
3 |
Xâm nhập email doanh nghiệp, giả email yêu cầu chuyển tiền |
5/5 |
Tiền chuyển vào tài khoản kẻ lừa đảo |
|
4 |
Giả mạo tài khoản ngân hàng, thay đổi người thụ hưởng |
5/5 |
Chuyển tiền sai tài khoản |
|
5 |
Giả mạo bộ chứng từ BL, CO, CI, PL, chứng thư giám định |
5/5 |
Hàng không tồn tại hoặc chứng từ sai sự thật |
|
6 |
Lừa qua L/C: L/C thật nhưng giao dịch hàng hóa không thật |
5/5 |
Thiệt hại do quá tin vào chứng từ |
|
7 |
Giả mạo B/L, tàu, container; hàng không tồn tại |
5/4 |
Thanh toán cho lô hàng không có thật |
|
8 |
Nhận hàng rồi không thanh toán, chiếm dụng tiền sau giao hàng |
5/4 |
Mất hàng, khó thu hồi công nợ |
|
9 |
Khiếu nại chất lượng để giữ tiền, ép giảm giá |
5/4 |
Bị trì hoãn thanh toán hoặc giảm giá bất hợp lý |
|
10 |
Giao hàng thiếu khối lượng, sai hàng, thay hàng nhưng chứng từ ghi đủ |
5/4 |
Nhận hàng không đúng hợp đồng |
|
11 |
5/4 |
Người mua kiểm soát hàng trước khi thanh toán thực sự |
|
|
12 |
Broker, trader che giấu người mua cuối hoặc tạo chuỗi trung gian |
5/4 |
Khó xác minh đối tác và mục đích giao dịch |
|
13 |
Website, domain, danh tính công ty giả |
5/4 |
Tin nhầm đối tượng không có tư cách giao dịch |
|
14 |
Nhận tiền đặt cọc rồi không giao hàng |
5/4 |
Người mua mất tiền ứng trước |
|
15 |
Giá quá hấp dẫn, thúc ép quyết định nhanh |
5/4 |
Bỏ qua bước xác minh và phê duyệt |
|
16 |
Hợp đồng sơ sài, cố ý tạo khoảng trống để tranh chấp |
5/4 |
Khó xử lý bất đồng về nghĩa vụ hợp đồng |
|
17 |
Giả mạo ngân hàng, chính phủ, tổ chức giám định |
5/3 |
Tin vào xác nhận hoặc bảo đảm giả |
|
18 |
Yêu cầu trả trước nhiều loại phí dưới nhiều lý do |
5/3 |
Mất tiền phí trước khi giao dịch diễn ra |
Một thủ đoạn có điểm thấp hơn vẫn có thể gây thiệt hại rất lớn tùy giao dịch.
3. Nhận diện các thủ đoạn lừa đảo nguy hiểm nhất trong XNK
3.1. Lừa đảo qua email và thay đổi tài khoản thanh toán
Đây là nhóm rủi ro trực tiếp liên quan đến tiền, thường xuất hiện khi doanh nghiệp chuẩn bị chuyển khoản cho đối tác.
Đối tượng có thể xâm nhập email, tạo địa chỉ gần giống email thật hoặc giả danh nhân viên phụ trách để thông báo thay đổi tài khoản ngân hàng.
Ví dụ: Một doanh nghiệp Việt Nam chuẩn bị thanh toán tiền nhập khẩu. Ngay trước ngày chuyển tiền, bộ phận kế toán nhận email thông báo nhà cung cấp đã đổi tài khoản nhận tiền. Email có chữ ký, logo và nội dung trao đổi gần giống những lần trước.
Nếu chỉ dựa vào email để chuyển khoản, doanh nghiệp có nguy cơ chuyển tiền cho đối tượng giả mạo.
Cách phòng tránh:
- Xác minh mọi yêu cầu thay đổi tài khoản qua số điện thoại hoặc kênh liên hệ đã xác thực trước đó.
- Đối chiếu tên người thụ hưởng, ngân hàng và thông tin trong hợp đồng.
- Áp dụng cơ chế kiểm tra, phê duyệt độc lập trước khi chuyển tiền.
3.2. Giả mạo chứng từ vận tải và bộ chứng từ xuất nhập khẩu
Đối tượng có thể làm giả B/L, Invoice, Packing List, C/O hoặc chứng thư giám định để tạo cảm giác lô hàng đã được giao đúng thỏa thuận.
Một vận đơn có số container, tên tàu và ngày giao hàng không tự động chứng minh hàng hóa thực sự tồn tại hoặc đúng chất lượng.
Cách phòng tránh:
- Xác minh thông tin vận đơn trực tiếp qua hãng tàu hoặc đại lý có thẩm quyền.
- Kiểm tra tính thống nhất giữa hợp đồng, Invoice, Packing List và vận đơn.
- Sử dụng đơn vị giám định độc lập khi cần xác nhận số lượng, chất lượng và tình trạng hàng.
3.3. Lừa đảo thông qua phương thức thanh toán L/C
L/C thường được sử dụng để kiểm soát rủi ro thanh toán trong thương mại quốc tế. Tuy nhiên, L/C không phải bảo đảm tuyệt đối rằng hàng hóa thực sự tồn tại hoặc đáp ứng chất lượng hợp đồng.
Ngân hàng xử lý giao dịch L/C chủ yếu trên cơ sở chứng từ theo điều kiện tín dụng chứng từ và quy tắc áp dụng. Nếu chứng từ bị giả mạo hoặc giao dịch hàng hóa không có thật, các bên vẫn có thể chịu thiệt hại.
Sale xuất khẩu cần phối hợp cùng bộ phận chứng từ và ngân hàng để kiểm tra điều khoản L/C, khả năng đáp ứng chứng từ, ngân hàng phát hành và rủi ro giao dịch.
3.4. Nhận hàng nhưng không thanh toán hoặc ép giảm giá
Một số đối tác nhận hàng rồi trì hoãn thanh toán, viện dẫn vấn đề chất lượng hoặc yêu cầu giảm giá sau giao hàng.
Khi hàng đã được giao và người mua nắm quyền kiểm soát, doanh nghiệp xuất khẩu có thể gặp bất lợi trong đàm phán.
Biện pháp phòng tránh:
- Quy định rõ tiêu chuẩn chất lượng, số lượng và phương pháp kiểm tra trong hợp đồng.
- Xác định thời hạn, quy trình và chứng cứ khiếu nại.
- Lựa chọn phương thức thanh toán phù hợp mức độ tin cậy của khách hàng.
- Kiểm soát điều kiện giao chứng từ và quyền nhận hàng.
Cần phân biệt khiếu nại thương mại có căn cứ với hành vi cố ý lợi dụng khiếu nại để chiếm dụng tiền.
3.5. Giả danh khách hàng lớn và sử dụng giá hấp dẫn
Đối tượng có thể giả danh đại diện tập đoàn, doanh nghiệp nhập khẩu lớn hoặc tạo website gần giống công ty thật để tiếp cận Sale xuất khẩu.
Họ thường đưa ra đơn hàng giá trị cao, yêu cầu phản hồi nhanh, ký hợp đồng gấp hoặc thanh toán một khoản phí trước khi giao dịch.
Dấu hiệu cần kiểm tra là thông tin người liên hệ không khớp dữ liệu doanh nghiệp, email có tên miền bất thường, người mua né tránh xác minh hoặc liên tục gây áp lực về thời gian.
Không nên kết luận một đối tác lừa đảo chỉ vì báo giá hấp dẫn. Tuy nhiên, đây là lý do cần tăng cường xác minh trước khi cam kết giao dịch.
Xem thêm: Top 5 Sai Lầm Lớn Sale Xuất Khẩu Cần Tránh
4. Sale xuất khẩu cần làm gì để phòng tránh lừa đảo?
Phòng tránh lừa đảo hiệu quả cần được thực hiện xuyên suốt quá trình bán hàng quốc tế, đặc biệt trước ba thời điểm: ký hợp đồng, giao hàng và chuyển giao quyền kiểm soát chứng từ.
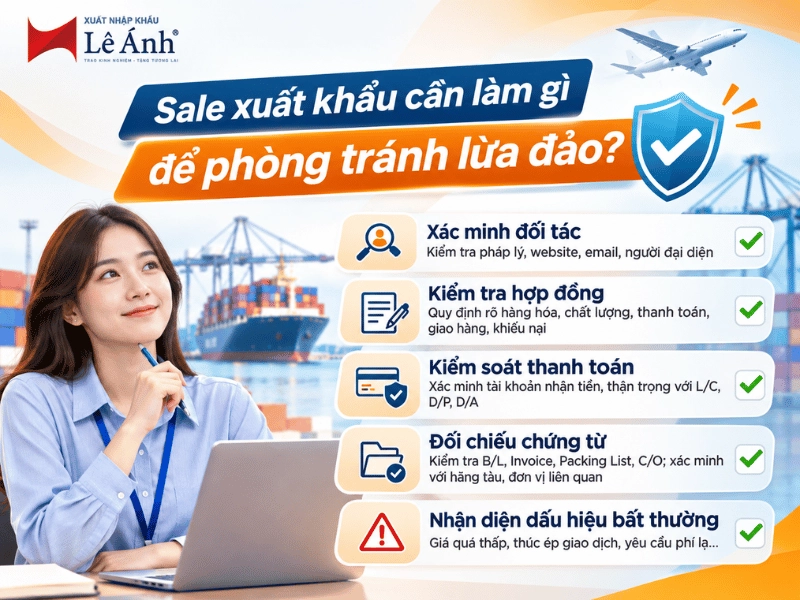
Bước 1: Xác minh khách hàng và đối tác
Kiểm tra tên pháp lý, địa chỉ, đăng ký kinh doanh, website, người đại diện và thông tin liên hệ.
Đối với đơn hàng giá trị lớn hoặc khách hàng mới, có thể sử dụng dịch vụ xác minh doanh nghiệp, thông tin tín dụng thương mại hoặc đối tác hỗ trợ tại thị trường nhập khẩu.
Bước 2: Kiểm tra hợp đồng ngoại thương
Hợp đồng ngoại thương cần thể hiện rõ hàng hóa, số lượng, chất lượng, giá, điều kiện Incoterms, thanh toán, chứng từ, kiểm tra hàng, khiếu nại và giải quyết tranh chấp.
Đặc biệt, không để các điều khoản quan trọng chỉ tồn tại dưới dạng thỏa thuận miệng hoặc trao đổi không được xác nhận.
Bước 3: Kiểm soát thanh toán và tài khoản ngân hàng
Không tự ý thay đổi tài khoản người thụ hưởng theo yêu cầu từ email chưa xác minh.
Đối với khách hàng mới, doanh nghiệp cần đánh giá rủi ro trước khi chấp nhận trả chậm hoặc giao hàng khi chưa có bảo đảm thanh toán phù hợp.
Bước 4: Kiểm tra chứng từ và quyền nhận hàng
Đối chiếu chứng từ, xác minh vận đơn và làm rõ điều kiện giao hàng, giao chứng từ.
Không mặc định rằng giữ bản giấy vận đơn luôn đồng nghĩa với giữ quyền kiểm soát hàng hóa. Hiệu lực kiểm soát còn phụ thuộc loại vận đơn, phương thức phát hành và quy trình giao hàng của hãng vận chuyển.
Bước 5: Lưu trữ bằng chứng giao dịch
Lưu hợp đồng, email, xác nhận ngân hàng, chứng từ vận tải, biên bản kiểm tra và các nội dung thay đổi đã được phê duyệt.
Hồ sơ đầy đủ giúp doanh nghiệp rà soát sự cố và bảo vệ quyền lợi khi phát sinh tranh chấp.
Nguyên tắc quan trọng: Nếu xuất hiện thông tin bất thường về đối tác, tài khoản thanh toán hoặc chứng từ, cần tạm dừng bước giao dịch có rủi ro cho đến khi xác minh độc lập.
5. Nghi ngờ bị lừa đảo trong giao dịch XNK, doanh nghiệp nên xử lý thế nào?
Khi phát hiện dấu hiệu lừa đảo, doanh nghiệp cần hành động nhanh để hạn chế thiệt hại.
- Nếu liên quan đến chuyển tiền: Liên hệ ngay ngân hàng chuyển tiền để yêu cầu hỗ trợ truy vết, thu hồi hoặc ngăn chặn giao dịch nếu còn khả năng. Đồng thời bảo toàn email, thông tin tài khoản và chứng từ liên quan.
- Nếu liên quan đến hàng hóa: Liên hệ hãng tàu, forwarder hoặc bên đang kiểm soát hàng để xác minh tình trạng lô hàng, quyền nhận hàng và khả năng áp dụng biện pháp ngăn giao hàng hợp pháp.
- Nếu liên quan đến chứng từ: Xác minh trực tiếp với đơn vị phát hành, tránh tiếp tục sử dụng chứng từ nghi giả mạo.
- Nếu phát sinh tranh chấp: Thu thập bằng chứng, thông báo cho lãnh đạo và tham vấn luật sư hoặc chuyên gia thương mại quốc tế để lựa chọn hướng xử lý phù hợp.
Không nên tự ý hủy hợp đồng, giữ hàng hoặc đưa ra cáo buộc khi chưa đánh giá nghĩa vụ pháp lý của các bên.
18 thủ đoạn lừa đảo phổ biến trong XNK cho thấy rủi ro có thể xuất hiện ở cả tiền, hàng hóa, chứng từ, con người và quy trình giao dịch. Đối với Sale xuất khẩu, kỹ năng tìm kiếm khách hàng cần đi cùng năng lực xác minh đối tác, đọc hợp đồng, kiểm soát chứng từ và đánh giá phương thức thanh toán.
Nhận diện sớm dấu hiệu bất thường giúp doanh nghiệp hạn chế nguy cơ mất tiền, mất hàng và tranh chấp quốc tế.
Để nâng cao năng lực xử lý giao dịch thực tế, bạn có thể tìm hiểu các chương trình đào tạo Sale xuất khẩu chuyên sâu và nghiệp vụ xuất nhập khẩu tại Xuất nhập khẩu Lê Ánh, tập trung vào đàm phán, hợp đồng ngoại thương, thanh toán và quản trị rủi ro trong giao dịch quốc tế.
Xuất nhập khẩu Lê Ánh không chỉ là đơn vị đào tạo khóa học xuất nhập khẩu ở Hà Nội và Khóa học xuất nhập khẩu tại TPHCM, Khóa học xuất nhập khẩu online, khóa học logistics thực tế cho người mới bắt đầu, trung tâm tập trung đào tạo chuyên sâu giúp học viên nâng cao chuyên môn ở từng vị trí công việc cụ thể thông qua các khóa học XNK chuyên sâu như:
- Khóa học Khai báo Hải quan
- Khóa Học Báo cáo Quyết toán Hải quan
- Khóa học Chứng nhận Xuất xứ Hàng hóa (Khóa học C/O)
- Khóa học Thanh toán Quốc tế
- Khóa học Mua hàng Thực chiến
- Khóa Học Sale Xuất khẩu- Nghệ thuật Bán hàng Quốc tế
- Khóa học Chứng từ Xuất nhập khẩu & Logistics
- Khóa học Khởi nghiệp Kinh doanh Xuất nhập khẩu
- Khóa học Tra mã HS
- Khóa học Sale Logistics
- Khóa Học Ôn thi Chứng chỉ CDCS
- Khóa học Xuất nhập khẩu Thực tế dành cho Doanh nghiệp (Inhouse)
Hotline: 0904.84.8855
Ngoài các khóa học xnk - logistics chất lượng thì trung tâm Lê Ánh còn cung cấp các khóa học kế toán online - offline, khóa học hành chính nhân sự tại Hà Nội, TPHCM và học online chuyên nghiệp chất lượng tốt nhất hiện nay.
Thực hiện bởi: XUẤT NHẬP KHẨU LÊ ÁNH - TRUNG TÂM ĐÀO TẠO XUẤT NHẬP KHẨU THỰC TẾ HÀNG ĐẦU VIỆT NAM